 Denisse
- Reporta más de dos mil observaciones estatales y municipales.
- La ciudadanía ha presentado alrededor de 20 solicitudes para revisar municipios
- El órgano fiscalizador realizó 180 auditorías durante el ejercicio 2025. En el ámbito municipal se contabilizaron 562 observaciones de cumplimiento financiero y 874 resultados en inversión física.
Por Ana Valeria Castro
Toluca, Méx.- El Órgano Superior de Fiscalización del Estado de México (OSFEM) incrementó en más de 142 por ciento las auditorías programadas al Poder Ejecutivo, al pasar de 31 a 75 revisiones, como parte del fortalecimiento de las acciones de fiscalización de los recursos públicos.
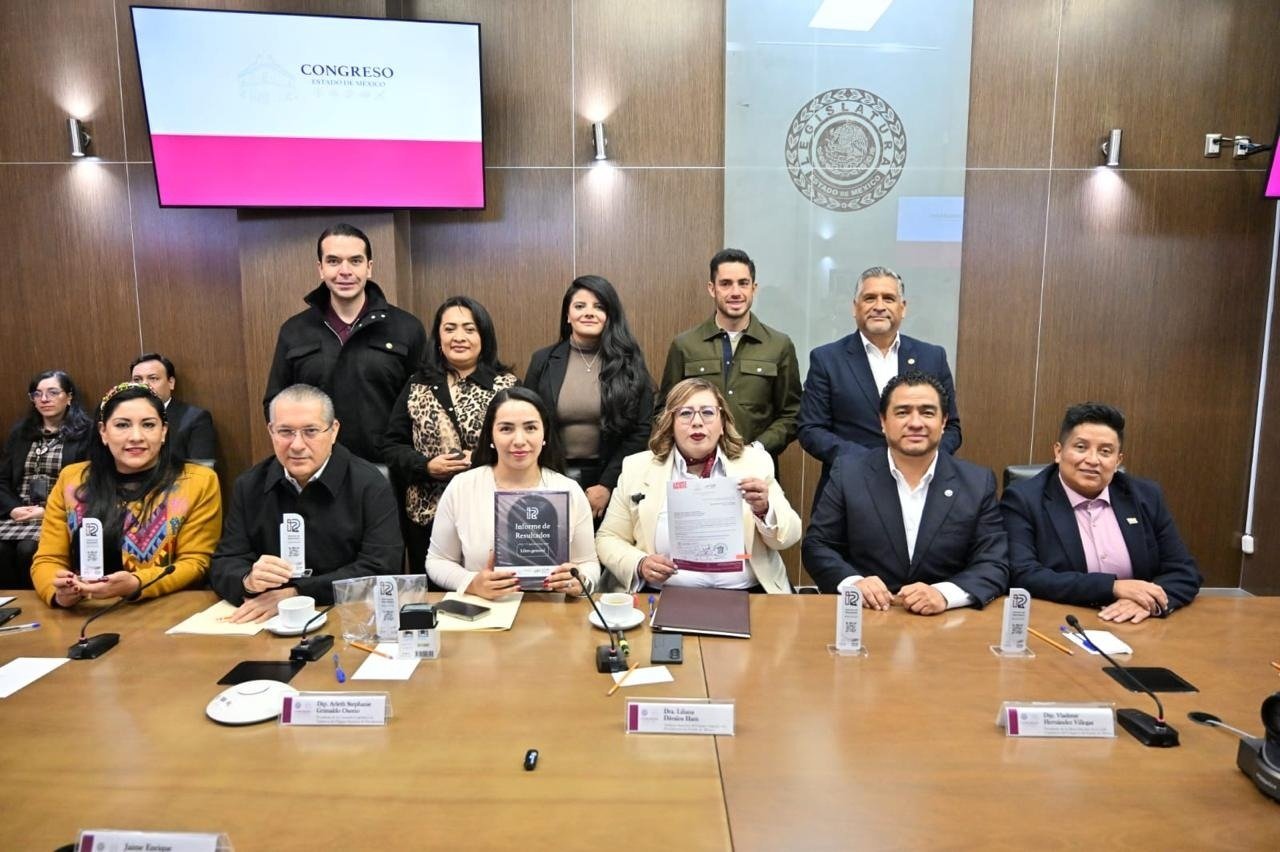
Durante la presentación del Informe de Resultados de la Cuenta Pública 2025, ante Comisión Legislativa de Vigilancia del Órgano Superior de Fiscalización, la titular del organismo, Liliana Dávalos Ham, destacó que, en total, se realizaron 180 auditorías, con las que se amplió la cobertura de revisión tanto en el ámbito estatal como municipal.
Explicó que este ejercicio representa un esfuerzo para fortalecer la transparencia y la rendición de cuentas, particularmente porque las administraciones estatal y municipales se encuentran a mitad de sus respectivos periodos de gobierno.
En cuanto a los resultados de las auditorías, la funcionaria informó que, en materia de cumplimiento financiero, se identificaron 630 observaciones en el ámbito estatal y 562 en el municipal.
Por otra parte, en materia de inversión física se reportaron 24 resultados en el ámbito estatal y 874 en el municipal; de esta manera, Dávalos Ham dijo, los resultados presentados muestran una mayor concentración de señalamientos en los municipios, particularmente en la revisión de obras e inversión pública.
La titular del OSFEM explicó que las observaciones y recomendaciones continuarán su curso en la etapa de seguimiento y que, en caso de no ser solventadas o atendidas conforme a la normativa, podrán derivar en investigaciones y procedimientos de responsabilidad administrativa.
Respecto a la Cuenta Pública 2024, la titular del organismo informó que el proceso de seguimiento se encontraba en su etapa final, con un avance del 80 por ciento en las notificaciones de los informes correspondientes.
De igual manera, indicó que, una vez concluida esta fase, se podrá conocer el monto de los recursos observados que podrían pasar a investigación, así como el número de asuntos que ameriten continuar con otros procedimientos.
Liliana Dávalos, recordó que durante ese ejercicio se ejecutaron 163 auditorías y precisó que las determinaciones todavía no son definitivas, debido a que las entidades fiscalizadas cuentan con los periodos establecidos por la ley para presentar aclaraciones y documentación.
Por ello, señaló que será necesario esperar a que concluyan las etapas correspondientes antes de dar a conocer los resultados definitivos.
En tanto, informó que Coacalco, Texcoco, Tepetlaoxtoc, Tenancingo y El Oro, fueron sujetos a auditorías dobles como parte del Programa Anual de Auditorías, en este mismo tenor, se practicaron auditorías dobles a la Secretaría de Finanzas y a la Secretaría de Movilidad
La funcionaria explicó que este esquema permitió ampliar la revisión de las entidades fiscalizables y profundizar en distintos aspectos del ejercicio de los recursos públicos.
Añadió que el objetivo es que las administraciones puedan identificar áreas de oportunidad y atender las observaciones antes de concluir sus periodos de gobierno.
La participación ciudadana también forma parte de los criterios que utiliza el OSFEM para determinar qué entidades y municipios serán incluidos en sus programas anuales de fiscalización.
La titular del organismo informó que han recibido alrededor de 20 solicitudes ciudadanas relacionadas con municipios que fueron auditados durante el ejercicio anterior, a lo que, precisó que, a lo largo de los últimos dos ejercicios, se logró realizar auditorías a los 125 municipios del Estado de México, por lo que las nuevas peticiones serán consideradas en la planeación de futuras revisiones.
“Las solicitudes no necesariamente implican una auditoría inmediata, pero sí constituyen elementos que permiten identificar posibles irregularidades y atender las preocupaciones de la población”, indicó.
Asimismo, destacó que el propósito es que la ciudadanía tenga mayores posibilidades de conocer cómo se utilizan los recursos públicos en sus municipios.
Entre las principales irregularidades detectadas de manera recurrente en las auditorías, la titular del OSFEM mencionó problemas relacionados con la inversión física, los servicios contratados y el cumplimiento financiero.
En materia de inversión física, señaló que continúan identificándose casos de obras pagadas que no fueron ejecutadas; en cuanto a la contratación de servicios, mencionó situaciones en las que se reportan pagos por trabajos que no se realizaron.
Por otra parte, en las auditorías de cumplimiento financiero persisten observaciones relacionadas con adquisiciones, falta de comprobación y justificación del gasto, así como deficiencias en los estudios de mercado.
La funcionaria aclaró que estos señalamientos no corresponden a criterios discrecionales de los auditores, sino a incumplimientos de disposiciones establecidas en la legislación.
Aunque reconoció que algunas entidades fiscalizables han mostrado avances e interés en corregir estas prácticas, consideró necesario mantener el seguimiento para garantizar que las administraciones entreguen cuentas claras al finalizar sus gestiones.
En materia de posibles responsabilidades administrativas y penales, la titular del OSFEM informó que el organismo trabaja en la identificación de las observaciones que ameriten dar vista a la Fiscalía General de Justicia del Estado de México.
“Actualmente se busca establecer mecanismos para que las investigaciones que corresponden a la Fiscalía y los procedimientos que debe continuar el órgano fiscalizador puedan desarrollarse por separado, de acuerdo con sus respectivas atribuciones”, Explicó.
El propósito es agilizar la entrega de resultados a la ciudadanía, ya que los procedimientos establecidos en la actual Ley de Fiscalización pueden prolongar los tiempos de respuesta.
Finalmente, sostuvo que el objetivo es fortalecer la revisión del gasto público, prevenir irregularidades y garantizar que las observaciones detectadas tengan seguimiento hasta determinar si existen responsabilidades.